 Khu đô thị
Theo Ngân hàng Nhà nước, tính đến 31/7, có 4,1 triệu tỉ đồng được các ngân hàng bơm vào lĩnh vực địa ốc với mức tăng trưởng ấn tượng gần 17% so với cuối năm 2024, cao hơn tốc độ tăng trưởng tín dụng chung của nền kinh tế. Trong đó, tín dụng bất động sản hiện chiếm gần 24% tổng dư nợ của toàn nền kinh tế, đây là một tỉ lệ cao kỷ lục.
Báo cáo tài chính của nhiều ngân hàng cho thấy mức tăng trưởng tín dụng vào lĩnh vực địa ốc cao hơn gấp nhiều lần so với tốc độ chung của toàn hệ thống do doanh nghiệp sản xuất khó hấp thụ vốn, trong khi nhiều dự án địa ốc được gỡ vướng pháp lý lại cần dòng tiền lớn.
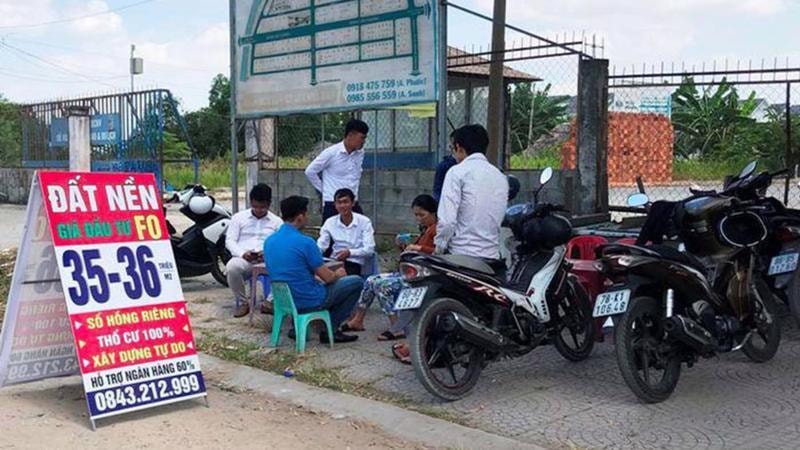
Cùng với đó, các chính sách ưu đãi tài chính như “miễn lãi – ân hạn gốc” kéo dài, cho phép người mua chỉ cần trả trước 10–30% giá trị sản phẩm, đã tạo điều kiện cho giới đầu cơ gom hàng, hưởng lợi nhuận khổng lồ với số vốn bỏ ra rất nhỏ. Điều này khiến dòng tiền đổ mạnh vào bất động sản, hình thành vòng xoáy “găm hàng – khan cung – giá tăng”, tạo sốt ảo và tiềm ẩn rủi ro lớn cho thị trường.
Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS IRE) đánh giá, trong bối cảnh các kênh đầu tư như vàng biến động mạnh, bất động sản và chứng khoán đã trở thành những lựa chọn hàng đầu để dòng tiền tìm nơi trú ẩn và sinh lời. Đặc biệt, thị trường bất động sản, vốn rất nhạy cảm với các chu kỳ tiền tệ, đã nhanh chóng phản ứng với đà giảm lãi suất, tạo ra một làn sóng đầu tư mới.
Trước tình trạng này, VARS IRE cảnh báo, điều nguy hiểm là các nhóm đầu cơ thu lợi lớn nhưng lại không gánh rủi ro tương xứng, trong khi hệ quả thường đổ lên vai những người mua sau cùng – chủ yếu là nhà đầu tư nhỏ lẻ và người dân có nhu cầu ở thực. Thực tế cho thấy giá trị tài sản ít thay đổi, hạ tầng chưa cải thiện, nhưng giá bị đẩy lên phi mã, tạo nên các “cơn sốt ảo” và cuốn người dân vào vòng xoáy đầu cơ theo tâm lý đám đông.
Khi thị trường đảo chiều, thanh khoản sụt giảm, nhiều người buộc phải bán tháo, kéo giá chung đi xuống. Nếu số đông nhà đầu tư sử dụng đòn bẩy tài chính, làn sóng bán tháo có thể lan rộng, gây bất ổn cho cả hệ thống tài chính – ngân hàng. Nguy cơ càng trầm trọng hơn nếu thị trường rơi vào “đóng băng”: lãi suất bị siết chặt, bất động sản dù cắt lỗ sâu vẫn khó bán, và cuối cùng người mua nhà để ở lại trở thành đối tượng thiệt thòi nhất.
Tin bài liên quan
Một loại hình bất động sản đang được các doanh nghiệp mở rộng ra các tỉnh, hấp dẫn các nhà đầu tư quốc tế
Bất động sản Trường Lộc báo lỗ bán niên 2025
Hodeco, CEO Group và nhiều doanh nghiệp làm nhà ở lấn sân mảng khu công nghiệp
Loạt doanh nghiệp bất động sản ‘thay áo’ đón thời cơ mới
Quá trình biến đổi Penthouse từ phong cách Tân cổ điển sang hiện đại
Nhà hẻm càng nhỏ càng khó bán
Cách để Diamond Sky tạo vị thế khác biệt trên thị trường
Bứt phá từ không gian biển: Cơ hội để Đà Nẵng dẫn đầu chuỗi giá trị toàn cầu